遺品整理で出てきた現金・貴金属・通帳はどう扱う?見つけたときの手順
遺品整理 2026/11/8 公開
この記事の結論
- 見つかった現金や貴金属は、発見場所と数量を写真・メモに残し、使ったり売ったりする前に相続人へ共有します。
- 通帳・証券・不動産の書類は、名義と発行元を記録して保管します。金融機関の手続きや財産の評価は、それぞれの窓口・専門家に確認します。
- 相続放棄と相続税には異なる期間の定めがあります。現金の発見日を起点にせず、資料が集まり切らない段階でも早めに相談します。
引き出しの封筒から現金が出てきた、箱の中に指輪と通帳が残っていた。遺品整理の途中では、片付けを進めながら、こうした品物の扱いを考えることになります。先に確認したいのは、見つかった場所や数量、持ち主の手掛かりです。使い道や分け方を決める前に、離れて暮らす相続人にも状況が伝わる記録を残しましょう。
この記事では、発見物ごとの対応と、写真・メモを使った保管の手順を紹介します。表や記録例は、確認した公的資料などを踏まえた編集部の提案です。相続人や財産の帰属、売却の可否、税額を個別に判断するものではありません。
発見直後の手順と対応表
現金や貴金属が見つかったら、何から始めればよいですか。
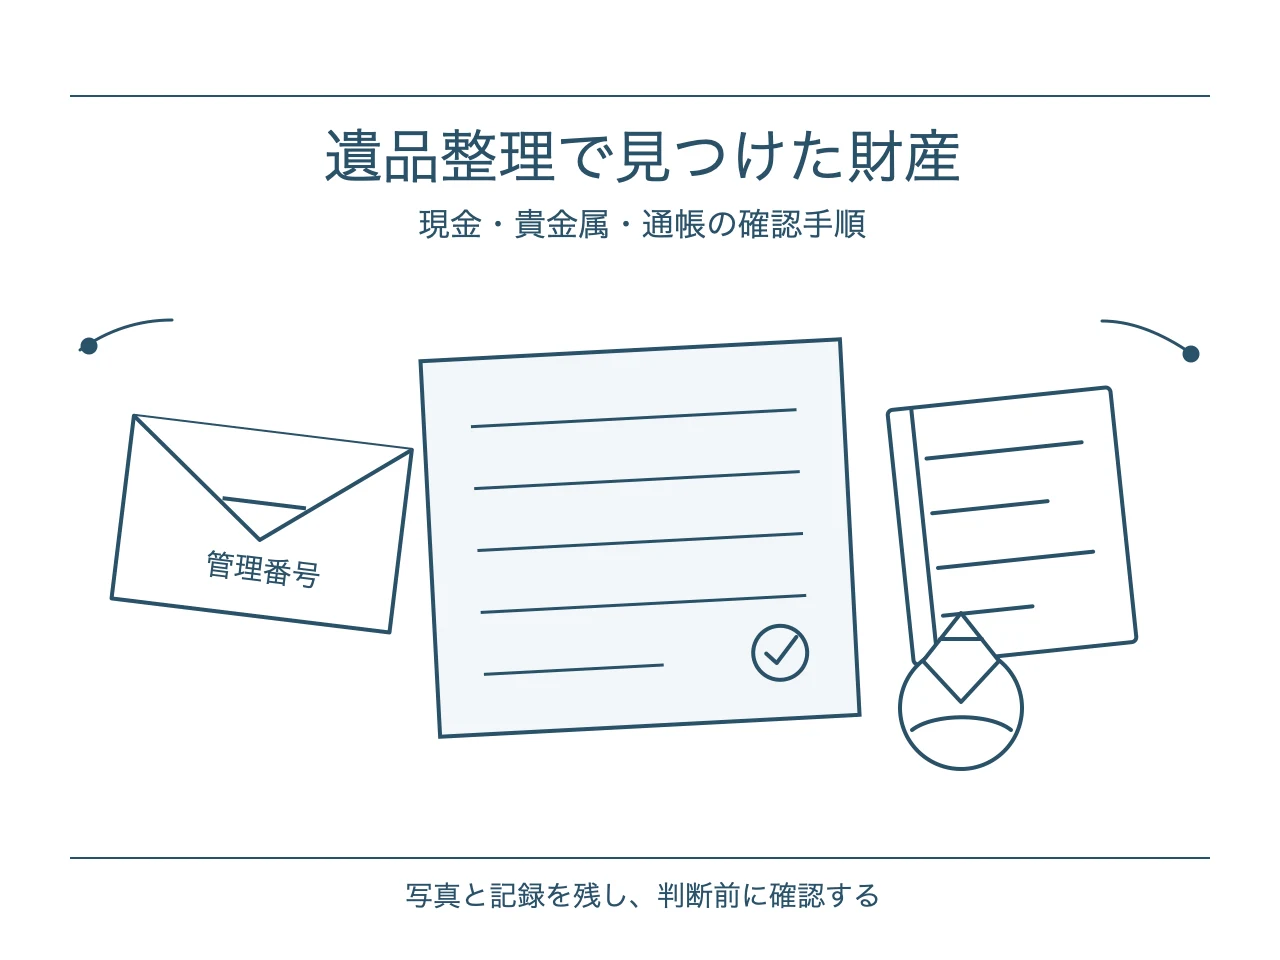
その品物を周囲の荷物と分け、動かす前の状態を撮影します。次に日時・場所・発見者・数量をメモし、保管する人と場所を記録して、相続人へ知らせます。発見時の状態が分かるうちに記録することが、最初の作業です。
下の表は、相談までの間に行う準備の目安です。故人の家にあったという理由だけで、すべてが故人の財産とは限りません。別の人の名義や預かり物の可能性がある場合は、その情報も残します。
| 見つかった物 | その場でやること | 保留すること | 主な相談先 |
|---|---|---|---|
| 現金 | 場所別に撮影し、金種・枚数を記録 | 使用、自分の財布への移入、独断での配分 | 分け方は弁護士、申告は税理士 |
| 貴金属 | 品物・刻印・箱・付属書類を記録 | 売却、譲渡、素材や価値の断定 | 評価は税理士等、権利関係は弁護士 |
| 通帳・カード | 金融機関・支店・名義を確認 | 故人のカードや認証情報による出金 | 取引金融機関の相続窓口 |
| 証券関係の書類 | 発行元・名義・書類の日付を記録 | 売却、古い通知の一括廃棄 | 証券会社、評価は税理士 |
| 不動産の書類 | 所在地・名義・書類名を記録 | 原本の廃棄、独断での売却契約 | 法務局、司法書士、弁護士 |
仕事や移動の都合で、その日に確認を終えられない場合もあります。その際は「未確認の箱」と「内容を記録した箱」を区別し、続きの確認を担当する人を決めておくと、同じ場所を何度も探す負担を減らせます。数量が分からない物に、推測の数を書き込む必要はありません。
写真とメモの残し方
写真は、引き出しや棚など発見場所が分かるものと、品物の状態が分かるものを残します。封筒に文字があれば、その表裏も記録しましょう。品物だけを机に並べた写真では、どの封筒から出た現金なのかが分からなくなるためです。
管理番号による照合
袋や封筒に管理番号を付け、写真と一覧にも同じ番号を書きます。「現金A」「指輪B」のような簡単な名前で構いません。原本や品物へ直接書き込まず、保管用の袋に札を添える方法があります。撮影した人と保管する人が違っても、同じ品物を指して話せるようにするための番号です。
記録用紙には、管理番号、発見日時、場所、発見者、立会者、品名、金額または数量、名義、写真の名前、保管者、引渡しの履歴を設けます。書類の日付と発見日も分けて記入します。これは家族で確認するための一覧で、金融機関や裁判所の提出様式に代わるものではありません。
たとえば現金の記入欄は、「管理番号:現金A/場所:寝室のたんす上段/金種と枚数:確認後に記入/保管者:氏名/写真:現金Aの全体・近景」という形です。記入例の金額をそのまま写す事故を避けるため、実際に数えるまで金額欄は空欄にし、未確認と添えましょう。
共有する情報の範囲
記録は相続人や依頼した専門家など、確認が必要な相手に共有します。通帳の口座番号や本人確認書類まで、片付け業者との連絡用グループへ一括で送る必要はありません。業者への写真は「残す物の見分け方」、金融機関へ出す資料は「手続きに必要な情報」と、用途に合わせて選びます。
現金の集計と保管
紙幣と硬貨を数える際は、見つかった封筒や場所ごとに分けて記録します。別の引き出しから出た現金を、最初から一つの袋にまとめると、発見時の内訳が失われます。立ち会える人がいれば一緒に確認し、一人で確認した場合は、その事実も記録に残します。
金額を数え直して違いが分かった場合は、元の記録を消さず、再確認の日付と訂正内容を追記します。「最初は概数」「再確認で金種別に集計」など、違いの理由も説明できる範囲で残しましょう。小銭や少額の紙幣も、同じ一覧に載せます。
国税庁は、相続税がかかる財産の範囲に現金や預貯金、宝石、不動産などを挙げています。故人の現金は、銀行に預けていなかったことだけを理由に財産の確認から外せません。ただし、財産に含まれることと、実際に相続税の申告・納税が必要になることは分けて考えます。国税庁「相続税がかかる財産」
保管者が変わるときの記録
保管中の現金は自分の生活費と混ぜず、誰が預かっているかを相続人に知らせます。現場から持ち出す必要がある場合も、行き先と理由を記録します。保管のための移動と、受け取る人を決める配分は区別し、勝手に取得したと受け取られない説明を添えましょう。
引き渡すときは、渡す人と受け取る人で管理番号・金額・袋の数を照合します。受領日、双方の氏名、次の保管場所を一覧に追記し、写真や受領メモを添えます。遠方の相続人に知らせる場合は、現金そのものの移動を急がず、記録の共有と今後の保管方法の相談から始められます。
多額の現金を自宅に置き続けることが心配な場合は、保管方法を金融機関や弁護士に相談してください。独断で自分名義の口座へ入れる手順は、ここでは勧めません。すでに入金した場合は、入金日・金額・口座・その後の出金を整理して伝えます。
貴金属の確認と査定
指輪やネックレスは、品物ごとに全体、刻印、傷や特徴が分かる写真を残します。箱や鑑別書、購入時の書類があれば、同じ管理番号で対応付けます。似た指輪が複数ある場合は、一点ずつ分けて撮影すると、後から照合しやすくなります。
見た目だけでは素材や価値を判断できない物は、「金色の指輪」「刻印あり・文字は未確認」のように観察できた事実を書きます。金と推測して一覧へ金額を入れたり、古い物という理由で価値がないと決めたりする必要はありません。付属書類も、どの品物に対応するか不明なら、その状態を残します。
査定の依頼と売却の判断
査定を頼む際は、価値の確認だけを希望するのか、売却まで検討するのかを伝えます。預ける場合は、品物の明細、預かり期間、返却方法、費用の有無を確認しましょう。複数の品物をまとめて渡すときも、袋の数だけでなく一点ずつの記録を手元に残します。
買い取りの提示額だけで、相続税の申告に使う評価額まで決まったと考えず、どの資料が必要かを税理士に確認します。査定日と提示された条件も記録しておけば、異なる時期の金額を取り違えずに相談できます。形見として残したい相続人がいる場合は、その希望も査定の依頼前に共有しましょう。
相続放棄を検討している場合は、売却や譲渡を進める前に、相続への影響を確認します。国税庁・税務大学校の教材(講本)には、相続財産の処分が単純承認、つまり権利も義務も受け継ぐ扱いにつながる場合が説明されています。保管・査定・売却を一括して「整理」と伝えず、予定する行為を具体的に弁護士へ相談してください。国税庁「相続税法(基礎編)」
通帳・証券・不動産書類の扱い
通帳があれば、先に預金を引き出してもよいですか。
故人のカードや暗証番号などを使って自分で出金せず、金融機関の相続窓口へ連絡しましょう。通帳は取引先や口座を確認する手掛かりです。見つかった時点では、銀行名、支店名、名義、口座の種類を一覧にし、カードや証書も捨てずに保管します。
三菱UFJ銀行は、相続の連絡にあたり、通帳やキャッシュカードなど取引内容の分かる物を準備するよう案内しています。残高証明書や取引推移表の発行についても窓口が示されています。通帳に印字された残高を転記するだけで終えず、必要な時点の残高をどう確認するか相談します。三菱UFJ銀行「相続のお手続き」
同銀行では相続受付後、引出しや預入れ、公共料金等の引落しに制限が生じると説明しています。継続する支払いがあれば、その内容を控えて窓口へ伝えます。必要書類や扱いは取引金融機関で確認し、急な支払いについては遺産分割前の払戻し制度を利用できるか相談する方法もあります。制度が使えることを前提に支払いを約束しないようにしましょう。
書類ごとの問い合わせ先
証券会社からの取引残高報告書、配当の通知、保険証券、土地や建物の書類は、発行元ごとに分けます。封筒も連絡先や取引先を確認する手掛かりになるため、内容の確認が済むまで一緒に保存します。書類の日付が古い場合は、古いという事実を一覧に書き、現在の状況は窓口で照会します。
野村證券の案内では、取引店へ連絡して相続手続きの資料を取り寄せる流れが示されています。取引店や口座番号が不明な場合には、所定の依頼書などを使う郵送の照会方法があります。書類が一部しか見つからなくても、分かっている情報から照会方法を確認できます。野村證券「相続のお手続き」
不動産関係では、権利証、登記識別情報の通知、固定資産税の通知などを保管します。見つけた書類の名称と所在地を控え、登記の確認や申請は法務局・司法書士へ、所有者や分け方に争いがある場合は弁護士へ相談してください。保険証券も保険会社に契約と請求の手続きを確認し、預金と同じ分け方だと決めつけずに扱います。
持ち主の確認と財産の一覧
故人以外の名義の通帳や、別の人の名前が書かれた封筒は、故人の財産として即座に合算しません。名義の記載、同居していた人の説明、購入書類など、確認できる材料を残します。名義だけで判断できない事情もあるため、持ち主が分からない物は「帰属未確認」として別の欄に載せましょう。
相続人へ連絡するときは、「見つかった事実」「保管の状況」「確認してほしい点」を分けて伝えます。たとえば「寝室の引き出しから封筒が見つかりました。金額と写真は一覧に記録しています。今は私が保管しています。封筒に書かれた名前に心当たりがあるか確認をお願いします」という伝え方です。
相続人が誰か分からない、連絡が取れない人がいる、遺言の内容との関係が不明といった場合は、近くにいる家族だけで配分を決めずに相談します。裁判所は、遺産の分割について相続人の話合いがつかない場合、家庭裁判所の調停や審判を利用できると案内しています。裁判所「遺産分割調停」
相続税は財産全体で確認
財産の一覧では、現金、預貯金、貴金属、有価証券、不動産などを項目別に整理します。借入れの契約書や請求書が出てきた場合も捨てず、支払いの要否を確認する資料として残します。通帳に載っている預金と、引き出しから出た現金を同じ欄にまとめず、何を集計したのかが分かるようにします。
相続税の基礎控除額は「3,000万円+600万円×法定相続人の数」です。国税庁は、債務の控除や贈与財産の加算などを行った金額を基に申告の必要性を判断する仕組みを示しています。見つかった現金だけをこの額と比べても、申告が必要かどうかは判断できません。国税庁「相続税の計算」
財産の評価や法定相続人の数え方が分からない場合は、その欄を未確認として税理士へ渡します。特例の適用を考えている場合も、税額だけでなく申告が必要かどうかを確認してください。家族向けの一覧には確認状況を書き、提出用の数字が確定するまで区別して管理します。
相続手続きの期限と遺言書
現金を見つけた日から、手続きの期間を数えますか。
相続放棄と相続税の期間は、現金の発見日を起点に数えるものではありません。相続放棄は原則として、自分のために相続が始まったことを知った時から3か月以内に家庭裁判所へ申述する手続きです。調査しても判断できない場合には、期間を延ばす申立ての制度があります。裁判所「相続の放棄の申述」、裁判所「期間の伸長」
相続税の申告が必要な場合は、故人が死亡したことを知った日の翌日から10か月以内が申告期限です。通常は死亡日の翌日から数え、納税もその期限までとされています。財産調査中でも、期限の確認を後回しにしないようにしましょう。申告先や期限の扱いは国税庁の案内を確認し、事情に応じて税理士へ相談します。国税庁「相続税の申告と納税」
相続放棄を考えているときの作業範囲は、遺品整理と相続放棄の線引きでも整理しています。すでに使った現金や売った品物がある場合は、日付、目的、金額、相手、領収書の有無を伝えてください。短い説明だけで放棄できる・できないと決めず、個別の経緯を確認してもらいます。
遺言書らしい封筒の発見
遺言書と分かる封筒や、それらしい書類が見つかったら、周りの書類と分けて保管します。封のある物は自分で開けず、家庭裁判所へ手続きの要否を確認しましょう。記録のために中身を撮ることより、現在の状態を保つことを優先します。
裁判所の案内では、遺言書の状態や内容を確認して偽造・変造を防ぐ手続きを「検認」と説明しています。検認は遺言の有効性を判断する手続きではありません。公正証書遺言や、法務局で保管された自筆証書遺言について交付される遺言書情報証明書は、検認不要とされています。裁判所「遺言書の検認」
業者への依頼と後日の追加発見
業者へ依頼する際は、現金・貴金属・通帳・重要書類を残す対象として書面で伝えます。「貴重品」という言葉だけでは対象の理解が違うことがあるため、品名や写真を添えましょう。国民生活センターも、残す遺品と処分する遺品を分け、作業内容と費用を確認するよう勧めています。国民生活センターの遺品整理サービスに関する案内
作業当日は、発見時に誰へ連絡するか、依頼者に連絡がつかない場合はどこへ保管するか、受取りの確認をどう残すかまで決めます。買い取りも頼む場合は、整理する物の一覧と売却する物の明細を照合し、確認前の品物が買い取り対象へ混ざらないようにしましょう。
依頼内容には、「現金・貴金属・通帳・重要書類を発見した場合は、その品物を他の荷物と分けて担当者へ連絡し、処分や買い取りの判断は確認後に行う」といった文を添えられます。業者側が対応できる範囲も聞いたうえで、見積書などに残します。準備の全体像は遺品整理の見積もり前にできる準備をご覧ください。
片付けや申告の後に見つかった場合
新しい現金や書類が出てきたら、過去の一覧へ発見日を付けて追加し、相続人と手続きを依頼した専門家に知らせます。前の集計額を説明なしに書き換えると、どの時点で何が分かっていたかを追えなくなります。追加分と過去に確認した分を区別することが、相談の準備になります。
遺産分割の話合いが終わっている場合は、遺言書や協議書の内容と新しく見つかった財産との関係を弁護士に確認します。相続税を申告済みであれば申告書の控えを用意し、申告内容に変更が必要かを税理士へ相談してください。金額だけで対応を決めず、これまで行った手続きも一緒に伝えましょう。
相談先は、財産の分け方や争いなら弁護士、登記や必要書類の準備なら司法書士、財産の評価と申告なら税理士が目安です。金融機関の手続きは、その金融機関の相続窓口で確認します。相談時には、品物一覧と写真、相続の開始を知った経緯、すでに行った売却・出金などの記録をそろえます。
資料がそろい切らなくても、期限が近い事情や保管に困っていることは先に伝えてください。手元の写真と一覧から相談を始め、確認できた結果を記録へ戻せば、次に対応する家族や担当者にも状況を引き継げます。
この記事の出典
確認日:2026-11-07。以下の実物ページ・資料を開いて確認しました。表、記録例、保管・共有の図は編集部が作成した準備の目安であり、公的機関の指定書式ではありません。個別の法律・税務判断は、弁護士・司法書士・税理士などにご相談ください。
- 国税庁「No.4105 相続税がかかる財産」:現金、預貯金、宝石、不動産などの範囲。
- 国税庁「No.4152 相続税の計算」:基礎控除の計算式と財産全体の計算手順。
- 国税庁「No.4205 相続税の申告と納税」:申告が必要な場合と期限。上記3ページは令和8年4月1日現在法令等の表示。
- 国税庁・税務大学校「相続税法(基礎編)令和8年度版」:冊子132〜133ページ(PDF143〜144ページ)の相続財産の処分と単純承認に関する説明。
- 裁判所「相続の放棄の申述」:相続放棄の期間と家庭裁判所への申述。
- 裁判所「相続の承認又は放棄の期間の伸長」:調査しても判断できない場合の申立て。
- 裁判所「遺産分割調停」:相続人の話合いがつかない場合の手続き。
- 裁判所「遺言書の検認」:封印のある遺言書の開封、検認の目的と不要な場合。
- 三菱UFJ銀行「相続のお手続き」:連絡時の準備、証明書の発行、受付後の取引、分割前の払戻しの相談。
- 野村證券「相続のお手続き」:取引店への連絡、取引店が不明な場合の照会方法。
- 国民生活センター「遺品整理サービスでの契約トラブル」:2018年7月19日公表。残す物の仕分けと契約内容の確認。